 Bogleheads® Argentina
Invertir
Invertir no es más que hacer que nuestro dinero trabaje por nosotros. Si uno no invierte, de sus ahorros va a ir perdiendo dinero conforme pasen los años, debido al efecto de la inflación.
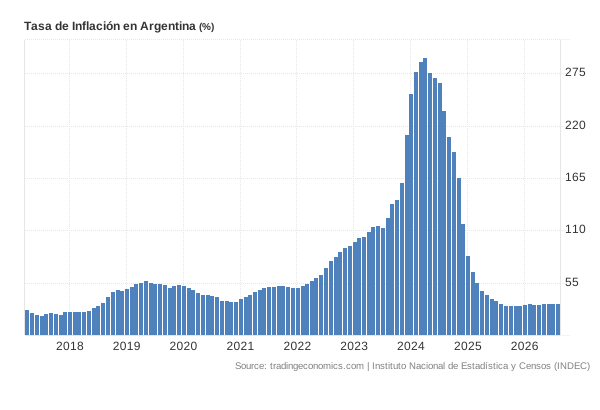
Yo considero que cualquier argentino sabe o ha escuchado algo acerca de la inflación a lo largo de su vida, debido a que es un fenómeno que nos atraviesa a todos los ciudadanos de este país. Argentina es un país inflacionario, lo cual quiere decir que su moneda se devalúa (pierde valor en el tiempo), volviendo difícil que la sola disciplina del ahorro baste.
Para retratar esto, vamos a poner un ejemplo: la inflación en Argentina durante los últimos 10 años rondó un 64% de media anual (serie del INDEC vía Trading Economics); esto significa que si uno pusiese hoy todos sus ahorros “abajo del colchón”, en 10 años su dinero conservaría menos de una centésima parte de su valor.
Así que invertir tiene un doble propósito: por un lado, evitar la devaluación de nuestro dinero a largo plazo, y por otro lado, generar riqueza y seguridad financiera.
El ideario colectivo argentino tiende a pensar que la solución a este efecto es simplemente “ahorrar en dólares”, pero la inflación es un fenómeno que existe, acá en Estados Unidos y en la China, y si bien sus efectos no son tan dramáticos como el recién expuesto, también erosionan el poder adquisitivo con el tiempo.
Cuando la gente piensa en “invertir”, la gran mayoría piensa en dos palabras: riesgo y complejidad. Estas percepciones nacen por un lado, por una baja educación financiera, y por otro de un interés consciente de mantener el concepto complejo al ojo común, para que pensemos que nuestro dinero está mejor “en manos de expertos”. Nada más lejos de la realidad.
La información de esta guía no debe ser tomada como una recomendación de inversión, sino como unos pilares básicos de conocimiento para que cada uno articule su cartera.
Repasemos algunos puntos clave al invertir:
-
En una inversión, rentabilidad y riesgo siempre van de la mano. En cualquier acción, bono o criptomoneda podés tener 10 veces tu dinero en un año, con la misma facilidad con la que podés perderlo todo en un día. En esta guía no vas a encontrar la manera de hacerte rico fácil, sino de hacer crecer tu dinero de manera consciente, a largo plazo, y con un nivel de riesgo y rentabilidad con el que estés conforme.
-
Esta guía es para invertir a largo plazo. “Largo plazo” es subjetivo, y varía de persona a persona, pero si tu horizonte temporal es inferior a 5-10 años, existe un riesgo significativo de perder dinero debido a períodos de alta volatilidad en el mercado.
-
Invertí únicamente lo que no necesites ni vayas a necesitar en el plazo temporal de la inversión. Un buen colchón de seguridad disponible (dinero líquido, no invertido) para emergencias es una buena opción para afrontar cualquier situación potencial (más adelante ahondaremos en el tema).
-
El conocimiento es poder. Entender los conceptos que acá se detallan sobre riesgo, volatilidad y expectativas es fundamental para no cometer errores. Asimismo, conocerse a uno mismo es crucial para evaluar la aversión al riesgo y ser realista en plazos temporales. El mayor riesgo de perder dinero, incluso con la mejor de las estrategias y a largo plazo, sucede al sobreestimar el riesgo que uno está dispuesto a asumir y su plazo temporal e infraestimar el efecto psicológico de las caídas de mercado, vendiendo en pánico y generando pérdidas en el peor momento posible. Para un inversor principiante, no es mala idea comenzar con un perfil más conservador del habitual (más adelante ahondaremos en el tema).
Interés compuesto
Albert Einstein definía el interés compuesto como la fuerza más poderosa del universo y en algunas conversaciones llegó a describirlo como la octava maravilla del mundo. Más allá de si nos encontramos escépticos o no a estas afirmaciones, el mensaje tiene una gran importancia en cualquier inversor a largo plazo.
Imaginemos que tenemos invertidos USD 1000 en una cuenta ficticia que genera un 10% de rendimiento anual. Al finalizar el año, tendríamos USD 1100. Lo interesante viene después, al año siguiente, y es que si mantenemos el dinero en cuenta no vamos a tener USD 1200 al final del año, sino USD 1210, USD 100 de beneficio sobre el dinero original, y USD 10 de beneficio sobre el beneficio del año anterior. Puede no parecer mucho, pero esta capacidad de “componer” las ganancias reinvertidas de una inversión sigue una progresión exponencial si se mantiene a largo plazo. Al cabo de 40 años, no son USD 4.000 de beneficio lo que se obtiene como cabría esperar con una fórmula de interés simple, sino más de USD 45.000.
Este efecto “bola de nieve” es lo que comunmente llamamos interés compuesto.
Fuente: Four Pillar Freedom.
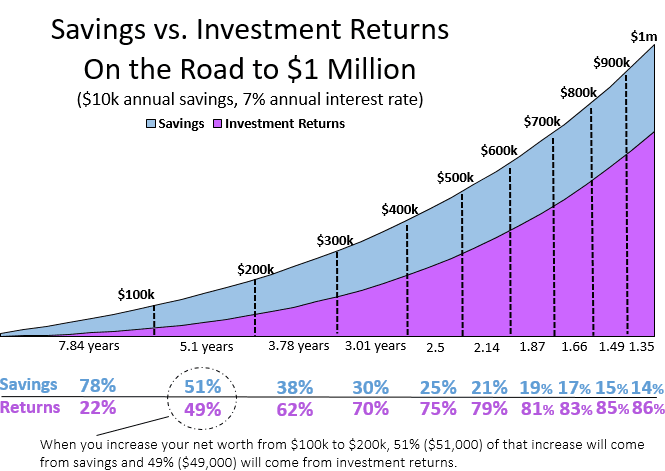
Miremos este ejemplo concreto: aportando USD 10.000 por año (equivalente a USD ~833 al mes) al 7% anual (cerca de la media histórica del S&P 500), se llega al millón en unos 31 años. Pero lo interesante no es el monto final, sino de qué está compuesto: al llegar a los USD 100.000, el 78% lo aportamos nosotros y solo el 22% son rendimientos.
Al pasar de USD 100.000 a USD 200.000, el 51% (USD 51.000) vino de tus aportes y el 49% (USD 49.000) de los rendimientos: a medida que el capital crece, cada vez trabaja más por vos.
Dicho de otra forma: se tarda casi el mismo tiempo en juntar los primeros USD 250.000 (unos 15 años) que en pasar de ahí al millón (unos 16 años más), aportando siempre lo mismo!
Aclaración: La rentabilidad esperada en este gráfico corresponde a una inversión 100% en renta variable (más adelante definimos qué es). Estas predicciones se deben tomar con precaución, puesto que no dejan de ser estimaciones, pero pueden ayudar a planificar las expectativas de la rentabilidad de una cartera. Si te interesa, podés hacer tus propias estimaciones con esta calculadora de interés compuesto.
Ahorro
Esta sección todavía se está escribiendo.